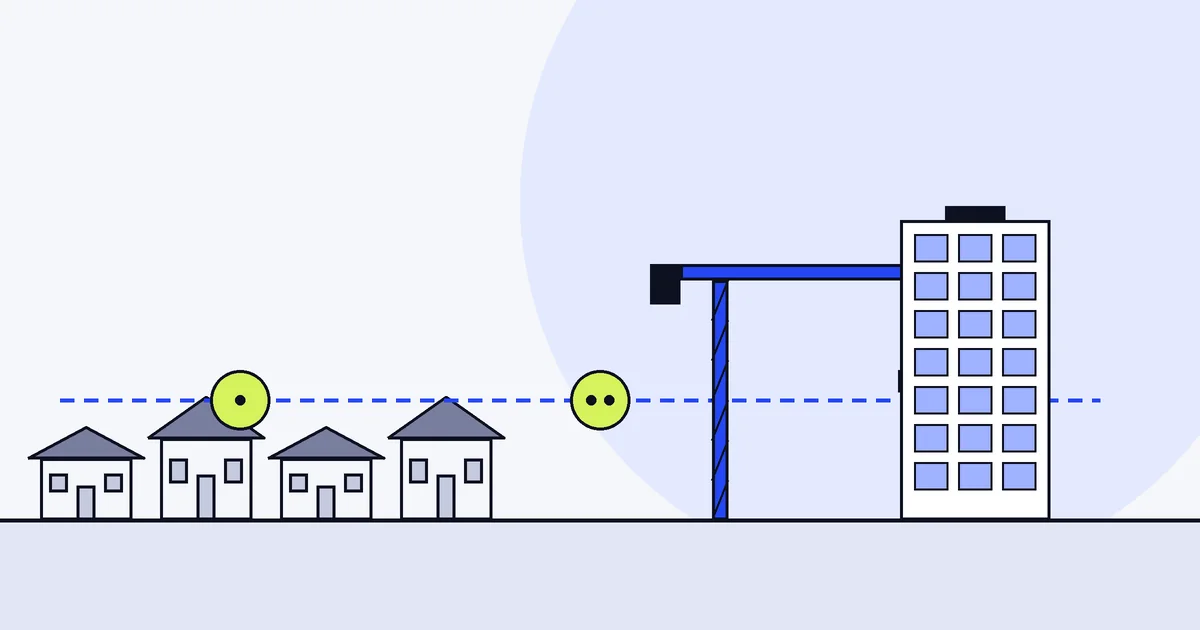
재개발 사업 진행 4개 시점
사업의 어느 단계에서 거래하느냐에 따라 검토 항목이 달라집니다.
조합원 지위 취득
매수·상속·증여로 조합원 자격을 얻는 단계. 취득 시점과 취득 방식이 이후 판단의 기준이 됩니다.
관리처분계획인가
인가 시점을 기준으로 주택이 입주권으로 전환되는 구조를 확인합니다. 주택 수와 비과세 판단이 달라질 수 있습니다.
이전고시·입주
신축 주택을 취득하는 단계. 신축 주택의 취득 시기와 보유기간 기산을 확인합니다.
청산금 정산
청산금을 받거나 내는 경우의 과세 구조를 확인합니다.
사업 유형과 조합 사정에 따라 각 단계의 시기와 순서는 달라질 수 있습니다.
단계별로 확인할 세무 쟁점
| 단계 | 보유 자산 성격 | 주로 확인할 세무 쟁점 |
|---|---|---|
| 조합원 지위 취득 전 | 종전 주택 또는 토지 | 취득 방식별 취득세, 조합원 자격 유지 요건 |
| 관리처분계획인가 전 | 주택(종전 자산) | 주택 양도 시 비과세·보유기간 판단 |
| 관리처분계획인가 후 | 입주권 | 입주권 양도 시 과세 구조, 주택 수 포함 여부 |
| 이전고시·입주 후 | 신축 주택 | 취득 시기, 보유기간 기산, 청산금 정산 |
재개발 거래 전 확인 체크리스트
- 조합원 지위 취득 시점과 취득 원인(매매·상속·증여) 확인
- 관리처분계획인가일이 언제인지 조합 자료로 확인
- 원조합원 입주권인지 승계 취득 입주권인지 구분
- 세대 전체의 보유 주택·입주권·분양권 목록 정리
- 청산금 예상 내역(받을지 낼지) 조합 안내 확인
자주 묻는 질문
재개발 조합원이 집을 팔면 양도소득세는 어떻게 되나요?
관리처분계획인가 전이면 주택 양도로, 인가 후면 입주권 양도로 구분해 판단하는 것이 일반적입니다.어느 쪽인지에 따라 비과세 판단과 취득가액 산정 방식이 달라집니다.
보유기간과 세대 주택 수, 지역도 함께 봐야 하므로 매매계약 전에 사업 단계를 정확히 확인하시길 권합니다.
재개발 구역 안의 주택을 살 때 세금 측면에서 무엇을 확인해야 하나요?
매수 시점의 사업 단계와 조합원 자격을 받을 수 있는지를 먼저 확인해야 합니다.같은 구역의 물건이라도 사업 단계에 따라 취득 후 받는 권리와 세금 판단이 달라집니다.
관리처분계획 인가 전후에 권리의 성격이 바뀌고, 조합원 지위 승계가 제한되는 경우도 있어 취득세와 이후 양도세 계산에 영향을 줍니다.계약 전에 조합과 지자체에서 사업 단계와 자격 요건을 서면으로 확인하세요.
재개발 사업이 지연되면 세금 판단도 미뤄도 되나요?
아니요, 사업이 지연되어도 세금 판단의 기준 시점은 자동으로 미뤄지지 않습니다.양도나 취득 같은 거래가 있었던 시점의 규정과 사실관계가 기준이 되기 때문입니다.
사업이 멈춰 있는 동안에도 보유기간은 계속 쌓이고, 주택 수와 지역 지정 같은 조건은 바뀔 수 있습니다.매매나 증여를 계획한다면 사업 일정과 관계없이 그 시점의 규정으로 미리 검토하세요.
재개발 신축 아파트의 보유기간은 언제부터 계산하나요?
원조합원은 종전 주택의 취득일부터 이어서 계산하는 규정이 적용될 수 있어 신축 완공일부터가 아닐 수 있습니다.승계 취득자는 다르게 판단합니다.
보유기간 기산은 비과세 요건과 장기보유특별공제에 모두 영향을 주므로 취득 경위별로 나눠 확인해야 합니다.